


Giảm thuế giá trị gia tăng từ 1-7-2025 đến hết 31-12-2026
- Cập nhật: Thứ ba, 1/7/2025 | 12:00:00 AM
Chính phủ đã ban hành Nghị định số 174/2025/NĐ-CP ngày 30-6-2025 quy định chính sách giảm thuế giá trị gia tăng theo Nghị quyết số 204/2025/QH15 ngày 17-6-2025 của Quốc hội. Nghị định có hiệu lực từ ngày hôm nay (1-7-2025) đến hết ngày 31-12-2026.

|
|
Ảnh minh họa: hanoimoi.vn
|
Giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%
Nghị định nêu rõ, giảm thuế giá trị gia tăng đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%, trừ nhóm hàng hóa, dịch vụ sau: Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than)…; Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết tại Phụ lục II ban hành kèm theo Nghị định này.
Nghị định cũng nêu rõ, việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại.
Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I và II ban hành kèm theo Nghị định này thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng, thì thực hiện theo quy định của Luật Thuế giá trị gia tăng và không được giảm thuế giá trị gia tăng.
Mức giảm thuế giá trị gia tăng
Về mức giảm thuế giá trị gia tăng, Nghị định nêu rõ: Cơ sở kinh doanh tính thuế giá trị gia tăng theo phương pháp khấu trừ được áp dụng mức thuế suất thuế giá trị gia tăng 8% đối với hàng hóa, dịch vụ quy định nêu trên.
Cơ sở kinh doanh (bao gồm cả hộ kinh doanh, cá nhân kinh doanh) tính thuế giá trị gia tăng theo phương pháp tỷ lệ % trên doanh thu được giảm 20% mức tỷ lệ % để tính thuế giá trị gia tăng khi thực hiện xuất hóa đơn đối với hàng hóa, dịch vụ được giảm thuế giá trị gia tăng quy định nêu trên.
Trình tự, thủ tục thực hiện
Đối với cơ sở kinh doanh quy định tại điểm 1 nêu trên, khi lập hóa đơn giá trị gia tăng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại dòng thuế suất thuế giá trị gia tăng ghi "8%"; tiền thuế giá trị gia tăng; tổng số tiền người mua phải thanh toán. Căn cứ hóa đơn giá trị gia tăng, cơ sở kinh doanh bán hàng hóa, dịch vụ kê khai thuế giá trị gia tăng đầu ra, cơ sở kinh doanh mua hàng hóa, dịch vụ kê khai khấu trừ thuế giá trị gia tăng đầu vào theo số thuế đã giảm ghi trên hóa đơn giá trị gia tăng.
Đối với cơ sở kinh doanh quy định tại điểm 2 nêu trên, khi lập hóa đơn bán hàng cung cấp hàng hóa, dịch vụ thuộc đối tượng giảm thuế giá trị gia tăng, tại cột "Thành tiền” ghi đầy đủ tiền hàng hóa, dịch vụ trước khi giảm, tại dòng "Cộng tiền hàng hóa, dịch vụ" ghi theo số đã giảm 20% mức tỷ lệ % trên doanh thu, đồng thời ghi chú: "đã giảm... (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15".
Trường hợp cơ sở kinh doanh theo quy định tại điểm 1 nêu trên, khi bán hàng hóa, cung cấp dịch vụ áp dụng các mức thuế suất khác nhau thì trên hóa đơn giá trị gia tăng phải ghi rõ thuế suất của từng hàng hóa, dịch vụ.
Trường hợp cơ sở kinh doanh theo quy định tại điểm 2 nêu trên khi bán hàng hóa, cung cấp dịch vụ thì trên hóa đơn bán hàng phải ghi rõ số tiền được giảm.
Trường hợp cơ sở kinh doanh đã lập hóa đơn và đã kê khai theo mức thuế suất hoặc mức tỷ lệ % để tính thuế giá trị gia tăng chưa được giảm theo quy định tại Nghị định này, thì người bán và người mua xử lý hóa đơn đã lập theo quy định pháp luật về hóa đơn, chứng từ. Căn cứ vào hóa đơn sau khi xử lý, người bán kê khai điều chỉnh thuế đầu ra, người mua kê khai điều chỉnh thuế đầu vào (nếu có).
Các tin khác
Chương trình mục tiêu quốc gia phát triển văn hóa - xã hội, nông thôn, dân tộc và miền núi giai đoạn 2026 - 2035 được triển khai trên cơ sở hợp nhất 4 chương trình mục tiêu quốc gia gồm: Xây dựng nông thôn mới, giảm nghèo bền vững, phát triển kinh tế - xã hội vùng đồng bào dân tộc thiểu số và miền núi; Phát triển văn hóa; Hiện đại hóa, nâng cao chất lượng giáo dục và đào tạo; Chăm sóc sức khỏe, dân số và phát triển.
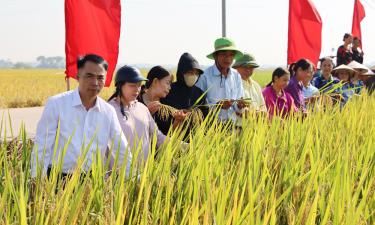
Với mục tiêu giảm phát thải khí nhà kính, nâng cao thu nhập, bảo vệ sức khỏe người trồng lúa, tái tạo đất hướng đến nền nông nghiệp sinh thái, vụ mùa năm 2026, Hội Nông dân thành phố Bắc Ninh triển khai nhiều mô hình canh tác lúa theo phương pháp thân thiện với môi trường.
Trải qua 96 năm xây dựng và phát triển, Hội Nông dân Việt Nam khẳng định vai trò là tổ chức chính trị - xã hội của giai cấp nông dân, là cầu nối giữa Đảng, Nhà nước với nông dân. Phát huy truyền thống đó, các cấp Hội Nông dân thành phố Bắc Ninh tiếp tục đổi mới nội dung, phương thức hoạt động, hướng về cơ sở, hỗ trợ hội viên phát triển sản xuất, nâng cao đời sống, góp phần xây dựng nông thôn mới nâng cao và đô thị văn minh.
Phó Chủ tịch UBND thành phố Phạm Văn Thịnh vừa ký ban hành Quyết định số 1229/QĐ-UBND phê duyệt “Đề án phát triển công nghiệp hỗ trợ trên địa bàn thành phố Bắc Ninh giai đoạn 2026 - 2030, định hướng đến năm 2035”.